Дифференцированный платёж

Что такое дифференцированный платёж?
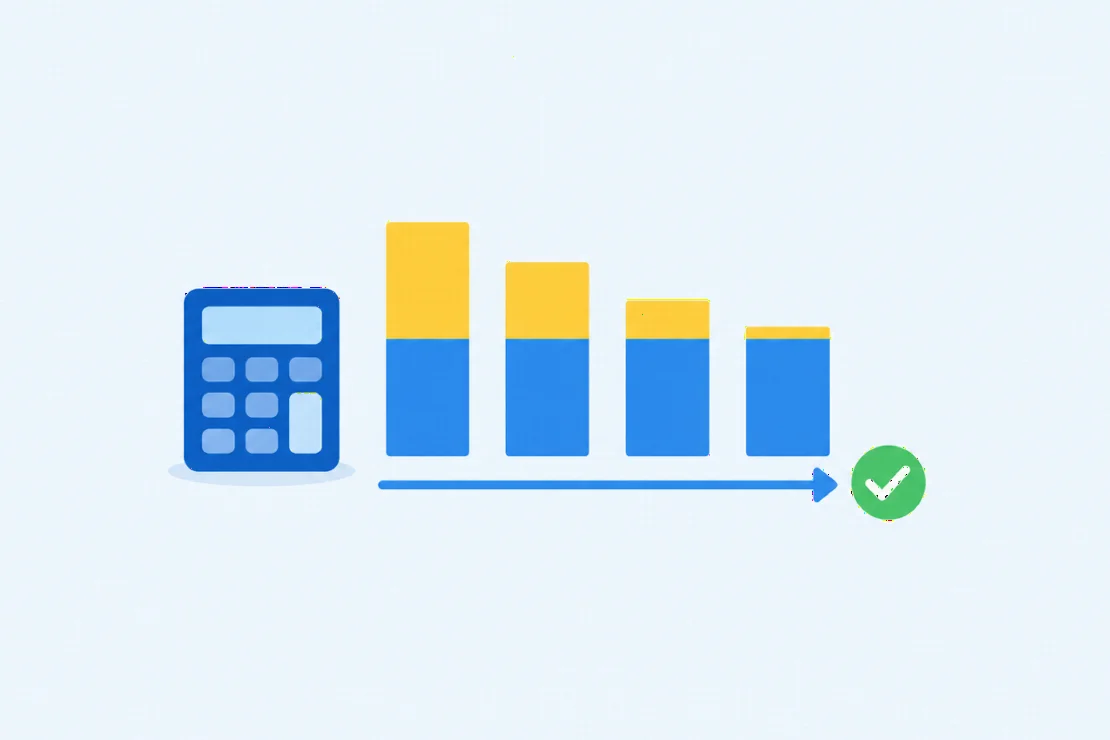
Дифференцированный платёж — платёж по кредиту, в котором основной долг возвращают равными частями, а проценты начисляют на его остаток. При постоянной ставке общая сумма платежа обычно снижается.
Простыми словами: каждый месяц вы возвращаете одну и ту же часть взятой суммы, но платите всё меньше процентов. Поэтому в начале срока нагрузка на бюджет выше, а ближе к концу кредита — ниже.
Как его рассчитать
Сначала сумму кредита делят на число платежей. Это постоянная часть, которая идёт на основной долг. К ней прибавляют проценты за очередной период, рассчитанные от непогашенного остатка. Для упрощённой модели с равными месяцами формула такая: платёж = сумма кредита / число месяцев + остаток долга × месячная ставка.
В банковском графике проценты могут зависеть от фактического числа дней. Поэтому соседние платежи не обязательно уменьшаются на строго одинаковую сумму. При изменении ставки или иных условий график также меняется.
Пример с цифрами
Условный кредит — 120 000 ₽ на 12 месяцев под 12% годовых, без комиссий и дополнительных услуг. Считаем месяцы равными, месячную ставку — 1%. Каждый месяц на основной долг приходится 10 000 ₽.
В первый месяц проценты равны 1 200 ₽, значит, платёж составит 11 200 ₽. Во второй месяц остаток основного долга — 110 000 ₽, проценты — 1 100 ₽, платёж — 11 100 ₽. В последний месяц останется 10 000 ₽ долга и 100 ₽ процентов: итоговый платёж — 10 100 ₽. За весь срок проценты в этой модели составят 7 800 ₽.
Что сравнить с аннуитетом
Аннуитетный платёж обычно одинаков каждый месяц, а дифференцированный — уменьшается. При одинаковой сумме, постоянной ставке и сроке, без досрочных погашений, дифференцированная схема быстрее сокращает основной долг и даёт меньшую сумму процентов. Но первые платежи у неё выше.
До подписания договора оцените именно начальную нагрузку, а не только средний платёж. Уточните, предлагает ли банк такой график, и проверьте даты, проценты, комиссии и общую сумму выплат. Сопоставить два способа погашения можно в кредитном калькуляторе; окончательный график выдаёт банк.
Коротко: при дифференцированной схеме основной долг погашается равными долями, а проценты уменьшаются вместе с остатком.